Calcola quanti soldi tenere da parte per gli imprevisti, in base alle tue spese e al tuo lavoro. E in quanti mesi ci arrivi.
–
Scrivi quanto spendi al mese per l’essenziale al passo 1: il calcolo compare qui.
Calcolatore offerto daSimple Budget PersonalL’app per i conti di casa: entrate, spese e obiettivi di risparmio, con le scadenze di bollette e rate.Scopri l’app
Il fondo di emergenza è una scorta di soldi pronta per gli imprevisti veri. Ti evita di chiedere un prestito, di usare la carta di credito o di rinunciare ai tuoi obiettivi quando succede qualcosa.
La misura giusta sono i mesi in cui potresti andare avanti anche senza entrate, e cambia con il lavoro che fai.
Contratto stabile, magari due redditi in famiglia: un piccolo imprevisto non ferma le entrate.
Se in casa entra un solo stipendio, o ci sono figli, conviene una scorta più ampia.
Con entrate che cambiano da un mese all’altro, i mesi difficili sono da mettere in conto.
Non esiste il posto giusto per tutti. Esistono tre caratteristiche che il posto giusto deve avere.
Un’emergenza non aspetta: i soldi devono arrivare sul tuo conto quando servono, senza vincoli lunghi.
Se lo vedi insieme al saldo del mese, prima o poi lo spendi. Un conto a parte lo protegge da te stesso.
Il fondo serve a essere lì quando serve, non a rendere. Per scegliere dove metterlo, confrontati con la tua banca.
Sei mesi di spese sembrano una montagna. Un mese è un traguardo che vedi: raggiungilo, poi punta al secondo.
Stessa cifra, ogni mese, prima di spendere qualsiasi cosa. Quello che non vedi sul conto non ti manca.
Tredicesima, rimborsi, un lavoro in più: metà nel fondo, metà per te. Arrivi prima all’obiettivo senza sentirti a dieta.
È fatto per essere usato. Dopo un’emergenza, torna a riempirlo prima di ripartire con gli altri obiettivi.
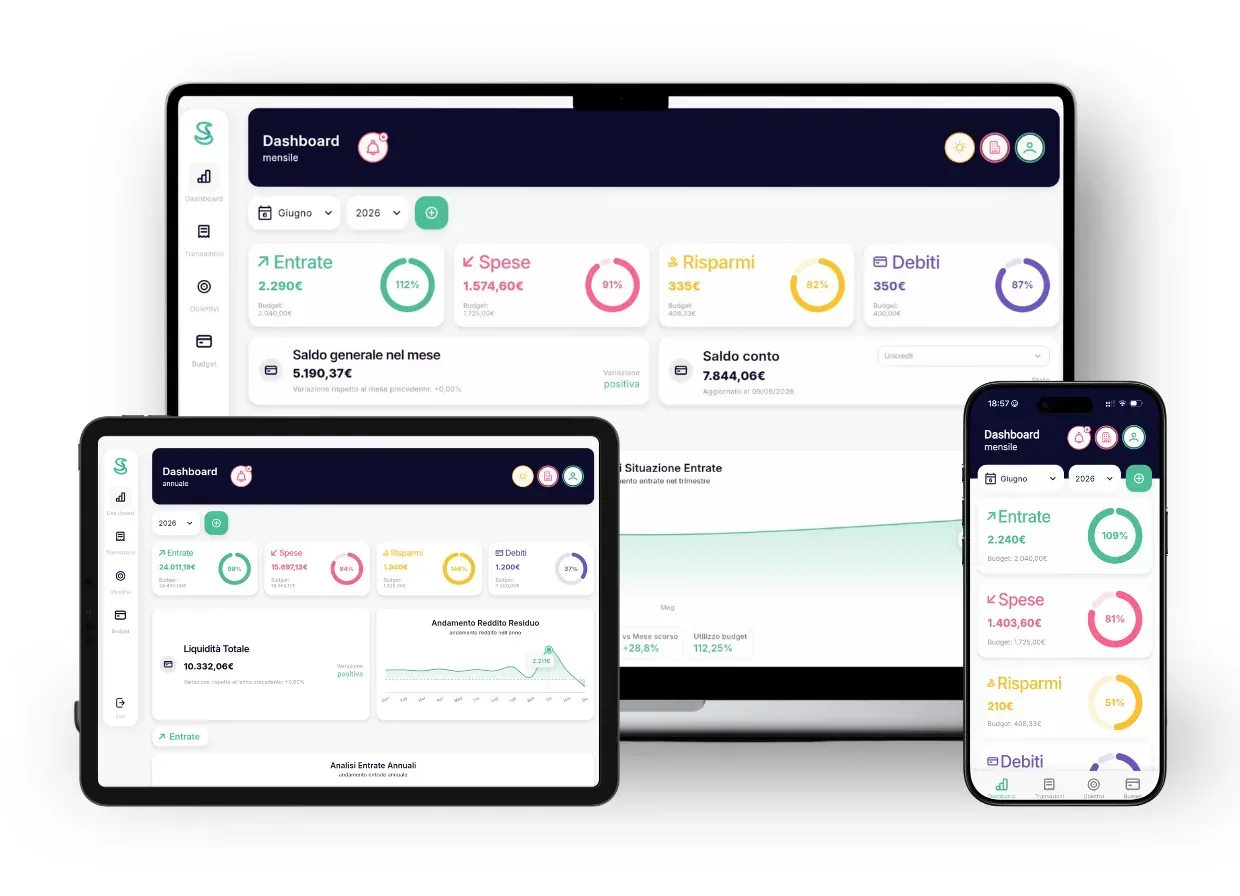
Con Simple Budget Personal imposti il fondo di emergenza come obiettivo e ne segui i progressi. Vedi quanto hai davvero su ogni conto e ricevi un avviso prima di ogni scadenza, così gli imprevisti restano pochi.
Per te e per chi vive con te.
Costa meno di una spesa settimanale, e ti dice dove finiscono tutte le altre.

Hai un dubbio sui tuoi risparmi? Scrivici: rispondiamo dal lunedì al venerdì, dalle 9:00 alle 18:00.
Scrivici su WhatsAppIn genere da 3 a 6 mesi di spese essenziali, fino a 12 per chi ha una partita IVA o entrate variabili. Moltiplica quello che spendi per casa, bollette, spesa, trasporti e rate per il numero di mesi.
Solo quelle essenziali, che dovresti pagare anche se le entrate si fermassero: casa, bollette, spesa, trasporti, rate e assicurazioni. Cene fuori, viaggi e abbonamenti non servono nel calcolo.
In un posto separato dal conto di tutti i giorni, da cui puoi prelevare in pochi giorni e dove il valore non oscilla. Per lo strumento adatto a te, confrontati con la tua banca.
Molti partono da un piccolo fondo, per esempio un mese di spese, così un imprevisto non crea nuovi debiti. Poi si concentrano sui debiti più cari e infine completano il fondo.
Ogni volta che cambiano le spese di casa: un trasloco, un figlio, un mutuo nuovo. Almeno una volta l’anno, per sicurezza.
Con Simple Budget Personal vedi ogni mese quanto hai messo da parte e quanto ti manca, da solo o con la tua famiglia.
Usiamo cookie tecnici e, solo se accetti, cookie di statistica e marketing. Informativa privacy
Dove la usi?